
Cuatro casillas del 303 y la vecina con la que se confunden
Contenido del artículo
Ninguna de estas cuatro casillas se equivoca sola. Cada una tiene una vecina que hace algo parecido pero no lo mismo, y el impreso las coloca juntas, a veces en líneas consecutivas.
Ese es el problema: no es que la casilla sea difícil de entender, es que la de al lado también encaja a primera vista.
| Si dudas entre… | La pregunta que las separa |
|---|---|
| 12 y 10 | ¿El proveedor está en otro Estado miembro de la UE? |
| 30 y 28 | ¿Lo comprado es bien de inversión según el artículo 108 LIVA? |
| 44 y 43 | ¿Regularizas el ejercicio entero o un bien concreto? |
| 120 y 123 | ¿Estás acogido a ventanilla única? |
Cuatro preguntas. Con esas cuatro respuestas, las ocho casillas se ordenan solas.
12 o 10: dónde está el proveedor
Las dos recogen operaciones en las que recibes una factura sin IVA y te lo autorrepercutes. Van una debajo de otra en el bloque de IVA devengado, y el propio impreso avisa: la 12 es para «otras operaciones con inversión del sujeto pasivo», excepto adquisiciones intracomunitarias.
Lo que las separa es de dónde viene la factura. Proveedor de otro Estado miembro, casilla 10. Proveedor de fuera de la UE, u operación interior del artículo 84.Uno.2, casilla 12.
Lo que cuesta equivocarse: la 10 va también al modelo 349 y la 12 no. Así que una compra intracomunitaria metida en la 12 son dos errores a la vez, no uno: la casilla equivocada en el 303 y una operación que falta en el 349 del mismo periodo. Al revés, un servicio de un proveedor estadounidense declarado en la 10 acaba en un 349 donde no pinta nada.
→ Casilla 12: inversión del sujeto pasivo
30 o 28: qué has comprado
Aquí bajamos al bloque de IVA deducible, y estas dos también van seguidas. La 28 es la de operaciones interiores corrientes y la 30 la de operaciones interiores con bienes de inversión.
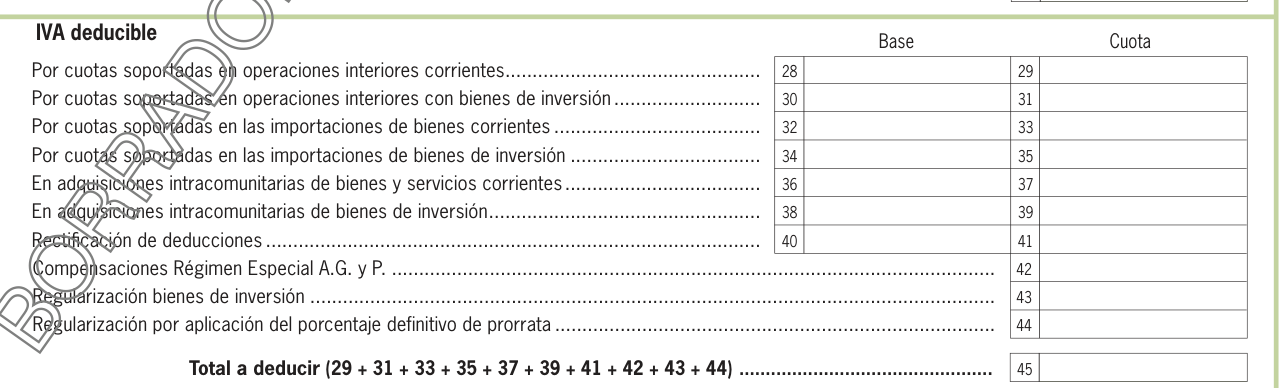
La pregunta no es contable, es del IVA: ¿encaja en el artículo 108 de la Ley 37/1992? Ahí está la definición, y con ella un umbral que zanja los casos dudosos porque es puramente numérico: por debajo de 3.005,06 euros de valor de adquisición, no es bien de inversión, aunque lo actives y lo amortices en contabilidad.
Lo que cuesta equivocarse: este trimestre, nada. La cuota deducida es la misma y el resultado del 303 no cambia ni un céntimo. Lo que pasa es que un bien de inversión metido en la 28 deja de estar identificado como sujeto a seguimiento, y ese seguimiento dura cuatro años, o nueve si es terreno o edificación. El error aparece dos o tres ejercicios después, cuando el porcentaje de deducción se mueve y no hay nada que avise de que ese elemento tenía que entrar en el cálculo.
→ Casilla 30: bienes de inversión en el IVA deducible
44 o 43: qué estás regularizando
Estas dos son las que más se intercambian, y se entiende: van consecutivas y las dos se llaman «regularización». Pero regularizan cosas distintas.
La 43 sigue un bien concreto a lo largo de su periodo de regularización, esos cuatro o nueve años. La 44 cierra el ejercicio entero, una vez, comparando el porcentaje de prorrata definitivo con el provisional que se ha venido aplicando.
Lo que cuesta equivocarse: aparte de descuadrar el cálculo, hay una consecuencia de calendario que conviene tener clara ahora mismo. Las instrucciones del modelo dicen que la 44 se cumplimenta únicamente en la última autoliquidación del año natural, o en caso de cese de actividad. Es decir: en el 303 que se presenta en octubre, la casilla 44 va vacía. Si te aparece con importe en un tercer trimestre, hay algo que revisar.
→ Casilla 44: la regularización de la prorrata
120 o 123: si estás en ventanilla única
Las dos están en el bloque de información adicional de la página 3, y las dos recogen operaciones no sujetas por reglas de localización. El impreso lo resuelve en el propio enunciado de la 120: «excepto las incluidas en la casilla 123».
La 123 es para lo acogido a los regímenes de ventanilla única. Todo lo demás que no se localiza en territorio español, a la 120.
Lo que cuesta equivocarse: ninguna de las dos afecta al resultado de la autoliquidación, son informativas. Pero describen tu actividad, y esa descripción tiene que cuadrar con el modelo 349 y con el resumen anual. Una operación intracomunitaria colocada en la 120 en vez de en la 59 deja el 349 incompleto, y eso sí es una discrepancia entre dos declaraciones del mismo periodo.
→ Casilla 120: operaciones no sujetas por localización
Lo que tienen en común los cuatro errores
Ninguno hace que el 303 deje de cuadrar.
En los cuatro casos el impreso suma igual, el resultado sale igual y no llega ningún requerimiento avisando. Por eso sobreviven: no hay nada en el momento de presentar que te diga que te has equivocado de casilla. La factura del error llega en otro sitio y en otro momento — en el 349 del mismo trimestre, en el resumen anual, o tres ejercicios después cuando toca regularizar un bien que nadie registró como tal.
Es lo que las convierte en un buen punto de repaso: son cuatro preguntas rápidas que evitan un problema que, cuando aparece, ya es caro de reconstruir.
El orden de repaso, en cuatro preguntas
- Facturas recibidas sin IVA: ¿proveedor de la UE? → 10 y al 349. Si no → 12.
- Compras de cierta entidad: ¿supera los 3.005,06 € y encaja en el artículo 108? → 30, y anótala en el registro de bienes de inversión.
- ¿Es el último trimestre del año o hay cese? Si no, la 44 va vacía.
- Facturas emitidas sin IVA: ¿ventanilla única? → 123. ¿Intracomunitaria? → 59 y al 349. Si no → 120.
Para el resto del impreso está la guía completa del modelo 303, y el checklist de cierre trimestral recoge el orden completo antes de presentar. Si lo que te toca ahora es el calendario, ojo con que la domiciliación se cierra el día 15, cinco días antes que la presentación.
Las referencias de casilla corresponden al modelo 303 vigente en 2026. Conviene contrastarlas con el formulario del periodo que estés liquidando antes de trasladarlas a un ejercicio anterior.