
Casilla 12 del 303: qué va y en qué se diferencia de la 10
Contenido del artículo
- Dónde está y qué tiene al lado
- La 12 y la 10 no son intercambiables
- Qué operaciones acaban en la casilla 12
- Servicios de proveedores no establecidos
- Ejecuciones de obra de construcción o rehabilitación
- Desechos, chatarra y residuos industriales
- Determinadas operaciones inmobiliarias
- Oro, plata, platino y paladio, y ciertos aparatos electrónicos
- El error que hace pagar de más
- Antes de dar por buena la casilla 12
La casilla 12 recoge la base imponible de las operaciones con inversión del sujeto pasivo, con una excepción que está escrita en el propio impreso: las adquisiciones intracomunitarias no van aquí, van dos líneas más arriba.
Esa excepción es la que genera casi todas las dudas, así que empecemos por ahí.
Dónde está y qué tiene al lado
Está en la página 1, dentro del bloque de IVA devengado, justo debajo de las adquisiciones intracomunitarias:
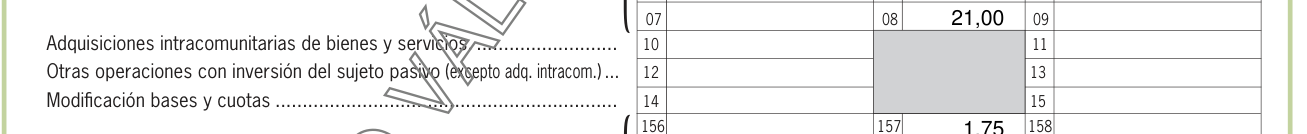
Fíjate en tres cosas del impreso:
- La 12 es la base y la 13 es la cuota. Van emparejadas.
- La columna «Tipo %» está en gris para estas líneas. No se rellena: se consigna la base en la 12 y la cuota ya calculada en la 13, aplicando tú el tipo que corresponda a la operación.
- La línea de arriba, la 10, es la de adquisiciones intracomunitarias. Es su vecina, y es donde acaban mal declaradas buena parte de estas operaciones.
La 12 y la 10 no son intercambiables
Las dos funcionan igual —recibes una factura sin IVA y te lo autorrepercutes— pero no son la misma casilla ni tienen las mismas consecuencias.
| Casilla 10 | Casilla 12 | |
|---|---|---|
| Qué recoge | Adquisiciones intracomunitarias de bienes y servicios | El resto de operaciones con inversión del sujeto pasivo |
| Origen típico | Proveedor de otro país de la UE | Proveedor de fuera de la UE, u operación interior del artículo 84.Uno.2 |
| ¿Va al modelo 349? | Sí | No |
| Cuota correlativa | Casilla 11 | Casilla 13 |
La diferencia del 349 es la que más cuesta cara. Si declaras en la 12 una compra que era intracomunitaria, además de equivocar la casilla te dejas fuera del modelo 349 una operación que debía constar. Y al revés: meter en la 10 un servicio de un proveedor estadounidense te lleva a declararlo en un 349 donde no pinta nada.
La regla para acertar es sencilla: ¿el proveedor está en otro Estado miembro de la UE? Si sí, casilla 10. Si no, o si la operación es interior, casilla 12.
Qué operaciones acaban en la casilla 12
Todas salen del artículo 84.Uno.2 de la Ley 37/1992 del IVA. Estas son las que aparecen de verdad en un despacho:
Servicios de proveedores no establecidos
Es el supuesto con el que más se topa un despacho que lleve clientes con proveedores extranjeros. Cuando contratas un servicio a una empresa que no está establecida en el territorio de aplicación del impuesto y la operación se localiza en España, el sujeto pasivo eres tú: la factura llega sin IVA y lo declaras.
Si ese proveedor está en otro Estado miembro, va a la casilla 10, que el impreso titula «adquisiciones intracomunitarias de bienes y servicios». Si está fuera de la UE, casilla 12.
Ejecuciones de obra de construcción o rehabilitación
Las ejecuciones de obra para la urbanización de terrenos o la construcción o rehabilitación de edificaciones, cuando se dan entre empresarios en el marco de un proceso de urbanización o edificación. Aplica en la relación entre el promotor y el contratista principal, y también entre este y sus subcontratistas.
Si llevas clientes de construcción, es el supuesto que más facturas te va a traer a esta casilla.
Desechos, chatarra y residuos industriales
Entregas de desperdicios y residuos de fundición, chatarra y materiales de recuperación.
Determinadas operaciones inmobiliarias
Cuando el transmitente renuncia a la exención del IVA en una segunda o ulterior entrega de edificación, y también en las entregas hechas en ejecución de la garantía constituida sobre el inmueble o en dación en pago.
Oro, plata, platino y paladio, y ciertos aparatos electrónicos
Entregas de oro sin elaborar o de productos semielaborados de oro con ley igual o superior a 325 milésimas. Y entregas de plata, platino y paladio, así como de teléfonos móviles, consolas de videojuegos, ordenadores portátiles y tabletas digitales, con un matiz de umbral que conviene tener claro:
- Si el destinatario es revendedor, aplica la inversión con independencia del importe.
- Si el destinatario es un empresario que no es revendedor, solo aplica cuando el importe total de esos bienes en la misma factura supera los 10.000 euros, IVA excluido.
El error que hace pagar de más
Este es el motivo por el que merece la pena leer hasta aquí.
La inversión del sujeto pasivo es una autorrepercusión: la misma operación se declara dos veces en el 303.
- Como IVA devengado, en las casillas 12 y 13.
- Como IVA soportado deducible, en las casillas 28 y 29 si es un gasto corriente, o en las 30 y 31 si lo adquirido es un bien de inversión.
Si tienes derecho a deducción plena, el efecto en la cuota es cero: lo que sumas por un lado lo restas por el otro. La operación es neutra y lo único que cambia es la información que consta en la declaración.
El error consiste en declarar solo la primera mitad. Rellenas la 12 y la 13, te olvidas de la parte deducible, y acabas ingresando un IVA que no te correspondía. Y no es un error que salte solo: como el resultado es a favor de Hacienda, no va a llegar un requerimiento avisando. Se queda ahí hasta que alguien lo detecta al revisar.
Cuándo no es neutro. Si estás en prorrata, o el gasto no da derecho a deducción íntegra, la deducción será parcial y sí habrá cuota a ingresar. Ahí el cálculo hay que hacerlo, no darlo por hecho.
Antes de dar por buena la casilla 12
- Comprueba el país del proveedor. UE va a la 10; fuera de la UE o interior, a la 12.
- Verifica que la factura llega sin IVA y con la mención de inversión del sujeto pasivo. Si el proveedor te ha repercutido IVA español, la operación no era de inversión o la factura está mal.
- Cuadra la 13 con la 12. La cuota no la calcula el impreso: la calculas tú aplicando el tipo de la operación.
- Confirma que has declarado también la parte deducible en las casillas 28 y 29, salvo que no tengas derecho a deducirla.
- Revisa el 349. Lo de la casilla 12 no va ahí. Lo de la 10, sí.
- Registra la operación en los dos libros, el de facturas recibidas y el de emitidas, porque hay repercusión y soportado.
Si al revisar el trimestre te aparecen facturas sin IVA de proveedores extranjeros que nadie ha declarado, la guía completa del modelo 303 recoge el orden de repaso, y el checklist de cierre trimestral el resto de puntos que conviene cuadrar antes de presentar. Para lo que sí es intracomunitario, la guía del modelo 349.
Las referencias de casilla corresponden al modelo 303 vigente en 2026. La numeración se ha modificado en versiones anteriores del impreso, así que conviene contrastarla con el formulario del ejercicio que estés liquidando antes de trasladar estas indicaciones a un trimestre anterior.
Si al rellenar el 303 dudas sobre qué casillas usar, revisa Cuatro casillas del 303 y la vecina con la que se confunden.