
Casilla 44 del 303: la regularización de la prorrata
Contenido del artículo
La casilla 44 recoge la regularización por aplicación del porcentaje definitivo de prorrata.
Y antes de nada, la confusión que hay que deshacer, porque circula mucho contenido que intercambia las dos casillas: la 43 y la 44 son distintas y van seguidas.
| Casilla | Enunciado del impreso | Qué regulariza |
|---|---|---|
| 43 | Regularización bienes de inversión | Un bien concreto, a lo largo de 4 o 9 años |
| 44 | Regularización por aplicación del porcentaje definitivo de prorrata | Todo el ejercicio, una vez al año |
Son cosas diferentes. La 43 sigue un elemento del inmovilizado durante años; la 44 cierra el año corriente. Puede haber importe en las dos, en una o en ninguna.
Dónde está
Está en la página 1, al final del bloque de IVA deducible, justo antes del total de la casilla 45:
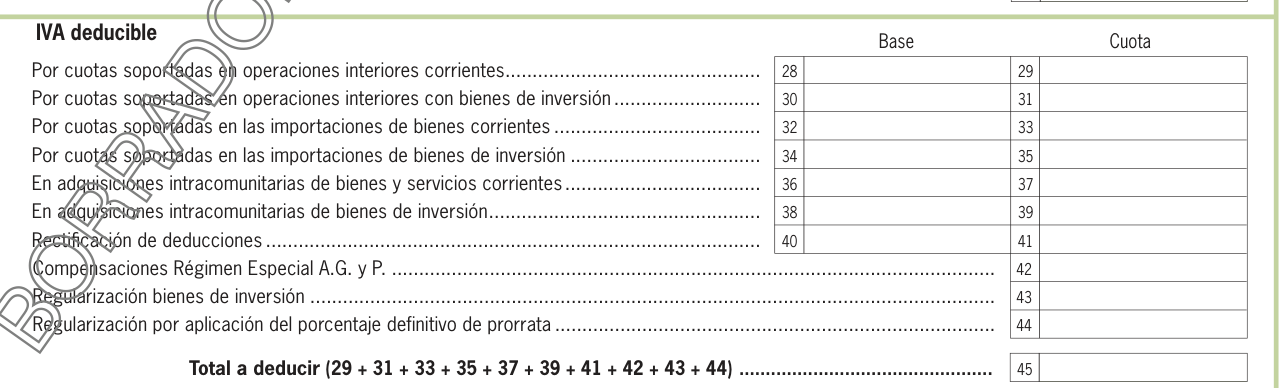
Las dos entran en la suma del Total a deducir (casilla 45), así que lo que escribas aquí mueve el resultado de la declaración.
Por qué en octubre va vacía
Esta es la duda que trae aquí a quien está preparando el 303 del tercer trimestre, y tiene una respuesta clara.
La prorrata funciona en dos tiempos:
- Durante el año se deduce aplicando un porcentaje provisional, que es el porcentaje definitivo del año anterior. En el primer año de actividad se aplica el que proponga el propio sujeto pasivo.
- Al cerrar el año se calcula el porcentaje definitivo con las operaciones reales del ejercicio, y se corrige de golpe todo lo deducido de más o de menos.
Esa corrección va en la casilla 44. Y las instrucciones del modelo son explícitas sobre cuándo se hace: únicamente en la última autoliquidación del año natural —el 4T para quien declara por trimestres, o el mes 12 para quien lo hace mensualmente— o en los supuestos de cese de actividad.
De ahí la conclusión práctica: en el 303 del tercer trimestre que se presenta en octubre, la casilla 44 va vacía, salvo que se cese en la actividad. Si estás en prorrata, durante el 3T sigues aplicando el porcentaje provisional en las casillas del IVA deducible, sin tocar la 44.
Ojo con esto. Que la casilla vaya vacía en octubre no significa que la prorrata no esté haciendo nada. Está aplicándose en las casillas 28 a 39, que se consignan ya con el porcentaje provisional descontado. La 44 solo recoge el ajuste final.
Cómo se calcula el porcentaje
La regla de prorrata está en los artículos 102 a 106 de la Ley 37/1992 del IVA, y el mecanismo del porcentaje provisional y su regularización, en el artículo 105.
El porcentaje de prorrata general sale de una división:
(Operaciones con derecho a deducción ÷ Total de operaciones) × 100
Con dos detalles que cambian el número:
- Ambos importes se valoran según las normas de determinación de la base imponible.
- El resultado se redondea siempre a la unidad superior. Un 60,2 % es un 61 %, no un 60 %.
General o especial: no siempre se elige
Conviene saber que hay dos modalidades, porque cambian lo que acaba en esta casilla.
En la prorrata general se aplica un único porcentaje a todas las cuotas soportadas. En la especial se separan en tres grupos: las de bienes y servicios usados exclusivamente en operaciones con derecho a deducción se deducen íntegras, las usadas exclusivamente en operaciones sin derecho no se deducen, y solo a las comunes se les aplica el porcentaje.
Y no siempre es una elección. La especial es obligatoria cuando la deducción por prorrata general superaría en más de un 10 % a la que saldría por la especial. La opción, cuando se ejerce voluntariamente, se comunica en la última autoliquidación del año y vincula un mínimo de tres años.
En prorrata especial también hay regularización, porque el porcentaje que se aplica a las cuotas comunes sigue siendo provisional durante el ejercicio. Lo que cambia es la base sobre la que se calcula la diferencia: solo la parte común, no todo lo soportado.
Un ejercicio completo, con números
Supón un cliente en prorrata general que cerró el año anterior con un porcentaje definitivo del 60 %.
Durante el año:
- Aplica el 60 % como provisional en cada trimestre.
- Soporta a lo largo del ejercicio 20.000 € de cuotas.
- Deduce provisionalmente: 20.000 × 60 % = 12.000 €.
Al cerrar el 4T calcula el definitivo con las operaciones reales y le sale un 68 %.
- Deducción que correspondía: 20.000 × 68 % = 13.600 €.
- Diferencia: 13.600 − 12.000 = 1.600 € a su favor.
Esos 1.600 € van a la casilla 44 en positivo, y aumentan el total a deducir de la casilla 45.
Si el definitivo hubiera salido por debajo del provisional —pongamos un 52 %—, la deducción correcta habría sido 10.400 € y la diferencia, −1.600 €. En ese caso la casilla 44 va con signo negativo y reduce lo deducible.
Dicho de otro modo: la casilla 44 no es siempre un ingreso ni siempre un pago. Es la diferencia, y su signo depende de si el año fue mejor o peor de lo que anticipaba el porcentaje del ejercicio anterior.
Lo que suele salir mal
Aplicar el porcentaje definitivo antes de tenerlo. Durante el año se aplica el del ejercicio anterior. Adelantar un cálculo propio de lo que crees que va a salir descuadra los tres primeros trimestres y obliga a rectificarlos.
Redondear a la baja. El redondeo es a la unidad superior. En cuotas grandes, un punto porcentual no es una cifra despreciable.
Confundir la 44 con la 43 al declarar un bien de inversión. Si el porcentaje de deducción se mueve más de diez puntos y hay un bien de inversión dentro del periodo de regularización, ese ajuste va a la 43, y es independiente del de la 44. Lo tienes desarrollado en el artículo sobre la casilla 30 y los bienes de inversión.
Olvidar el cese de actividad. Si el cliente cesa a mitad de año, la regularización toca en esa última autoliquidación, no en un 4T que ya no va a presentar.
Antes de dar por buena la casilla 44
- Comprueba el trimestre. Si no es la última autoliquidación del año ni hay cese, la casilla va vacía.
- Parte del porcentaje del año anterior, que es el que se ha venido aplicando como provisional.
- Calcula el definitivo con las operaciones reales del ejercicio y redondea a la unidad superior.
- Aplica la diferencia sobre el total de cuotas soportadas del año, no sobre las de un trimestre.
- Respeta el signo. Si el definitivo es menor que el provisional, el importe va en negativo.
- Sepárala de la 43. Los bienes de inversión tienen su propia regularización y su propia casilla.
Para el resto del impreso tienes la guía completa del modelo 303, y el checklist de cierre trimestral recoge el orden de repaso antes de presentar. Si estás revisando el bloque deducible entero, ahí están también la casilla 30 y, en el devengado, la casilla 12.
Las referencias de casilla corresponden al modelo 303 vigente en 2026. Conviene contrastarlas con el formulario del periodo que estés liquidando antes de trasladarlas a un ejercicio anterior.