
Casilla 30 del 303: cuándo un bien es de inversión
Contenido del artículo
La casilla 30 recoge la base de las cuotas soportadas en operaciones interiores con bienes de inversión. Su cuota correlativa es la 31.
La línea inmediatamente superior, la 28, es la de operaciones interiores corrientes. Toda la dificultad de esta casilla está en decidir cuál de las dos te toca, y esa decisión no es estética: lo que entra en la 30 queda bajo seguimiento durante los ejercicios siguientes.
El bloque deducible es una tabla de doble entrada
Merece la pena mirarlo entero antes de rellenar nada, porque está en la página 1 y su lógica no es la lista que parece:
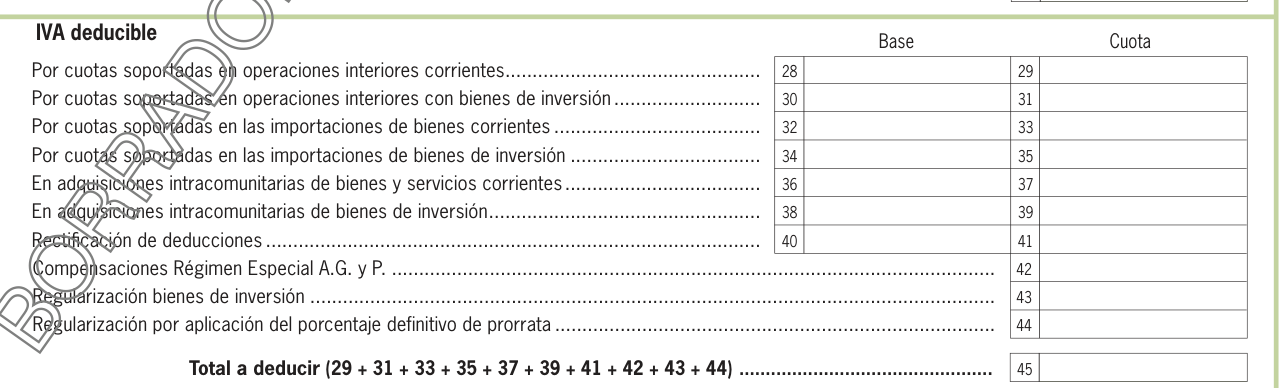
Las seis primeras líneas cruzan dos criterios: de dónde viene la compra y qué has comprado.
| Origen de la compra | Corriente | Bien de inversión |
|---|---|---|
| Operación interior | 28 / 29 | 30 / 31 |
| Importación | 32 / 33 | 34 / 35 |
| Adquisición intracomunitaria | 36 / 37 | 38 / 39 |
De ahí sale la primera consecuencia práctica, y no es evidente leyendo la casilla suelta: la 30 es solo para bienes de inversión adquiridos en operaciones interiores. La misma máquina, con la misma factura y el mismo importe, va a tres sitios distintos según de dónde venga:
- Proveedor establecido en el territorio de aplicación del impuesto → casilla 30.
- Bien que entra desde un territorio tercero, con su despacho de importación → casilla 34.
- Proveedor de otro Estado miembro → casilla 38.
Y conviene recordar qué es «interior» aquí, porque no coincide con el mapa: Canarias, Ceuta y Melilla quedan fuera del territorio de aplicación del IVA. Un bien de inversión que llegue desde allí entra como importación, no como operación interior, aunque el proveedor sea español y la factura esté en euros.
Si un cliente renueva maquinaria comprando parte aquí y parte en Alemania, esas facturas no se acumulan en la misma línea.
Cuándo un bien es de inversión para el IVA
Aquí no hay margen de interpretación: las instrucciones del modelo remiten expresamente al artículo 108 de la Ley 37/1992, que lo define.
Son bienes de inversión los bienes corporales, muebles, semovientes o inmuebles que, por su naturaleza y función, estén normalmente destinados a ser utilizados por un período superior a un año como instrumentos de trabajo o medios de explotación.
Y a continuación el propio artículo excluye una lista:
- Los accesorios y piezas de recambio, y las ejecuciones de obra para la reparación de bienes de inversión.
- Los envases y embalajes, aunque sean susceptibles de reutilización.
- Las ropas de trabajo del sujeto pasivo o de su personal.
- Cualquier otro bien cuyo valor de adquisición sea inferior a 3.005,06 euros.
Ese último punto es el que zanja los casos dudosos, porque es puramente numérico. Un ordenador de 1.200 euros dura más de un año y es un instrumento de trabajo, pero no llega al umbral: para el IVA no es un bien de inversión y su cuota va a la casilla 28.
El umbral del IVA es del IVA. Lo que decidas sobre amortizar ese ordenador pertenece a otro impuesto, con sus propias reglas y sus propios importes, y no manda aquí: un bien puede activarse y amortizarse en contabilidad y aun así ir a la casilla 28. Si te interesa ese otro lado, está desarrollado en la guía de amortización de activos. Para la casilla 30, la única pregunta es si el bien encaja en el artículo 108.
Un caso que cruza dos casillas
Si la compra del bien de inversión llega con inversión del sujeto pasivo —por ejemplo, una ejecución de obra inmobiliaria entre empresarios—, la operación se declara por partida doble, y cada mitad cae en un sitio distinto:
- El devengado, en las casillas 12 y 13.
- El deducible, en las casillas 30 y 31, no en las 28 y 29, porque lo adquirido es un bien de inversión.
Ese primer tramo está desarrollado en el artículo sobre la casilla 12 y la inversión del sujeto pasivo.
Los importes van con la prorrata ya aplicada
Conviene subrayarlo porque cambia la cifra que escribes. Las instrucciones del modelo dicen que en estas casillas se harán constar las bases y las cuotas soportadas deducibles «después de aplicar, en su caso, la regla de prorrata».
Es decir: no se consigna la cuota íntegra de la factura esperando que el porcentaje se aplique más adelante en el impreso. Si estás en prorrata, aquí entra ya la parte deducible. El ajuste posterior tiene casillas propias, y son otras.
Por qué separarlo importa aunque hoy dé igual
Este es el motivo real de que el impreso distinga la 28 de la 30, y también la razón de que ponerlo mal no duela hasta pasado un tiempo.
El IVA soportado en bienes de inversión no se deduce y se olvida: queda sujeto a regularización. Si el porcentaje de deducción de un año posterior difiere en más de diez puntos del que se aplicó cuando se soportó la cuota, hay que regularizar. El período abarca los cuatro años naturales siguientes al de adquisición o entrada en funcionamiento, y sube a nueve en el caso de terrenos y edificaciones.
Esa regularización tiene su propia línea en el mismo bloque: la casilla 43, «Regularización bienes de inversión». Ojo con la 44, que va justo debajo: esa es la de la prorrata definitiva. Son consecutivas y hacen cosas distintas.
Ahora se ve el problema de meter un bien de inversión en la casilla 28. Este trimestre no pasa nada: la cuota deducida es la misma y el resultado del 303 no cambia ni un céntimo. Lo que pasa es que el bien deja de estar identificado como sujeto a seguimiento. Dentro de dos o tres años, cuando el porcentaje de deducción se mueva, no habrá nada que avise de que ese elemento tenía que entrar en el cálculo.
Tampoco es un error que salte por sí solo, porque el resultado cuadra y nada lo señala. El único sitio donde vuelve a aparecer la pregunta es el resumen anual, que mantiene esa misma separación entre corrientes y bienes de inversión: si estás obligado a presentar el modelo 390, ahí tendrás que volver a clasificar lo que ya clasificaste mal cuatro veces.
Por eso conviene tratar la casilla 30 menos como una casilla y más como un registro. Lo que entra ahí es lo que habrá que vigilar después.
Antes de dar por buena la casilla 30
- Comprueba el umbral. Por debajo de 3.005,06 euros de valor de adquisición no es bien de inversión para el IVA, aunque lo actives en contabilidad.
- Descarta las exclusiones del artículo 108: recambios, reparaciones, envases y embalajes, ropa de trabajo.
- Mira de dónde viene la factura. Solo lo comprado en España va a la 30; la importación va a la 34 y lo intracomunitario a la 38.
- Aplica la prorrata antes de escribir, si estás en ella.
- Si la compra era con inversión del sujeto pasivo, confirma que has declarado también el devengado en las casillas 12 y 13.
- Anota el bien en un registro de bienes de inversión con el año y el porcentaje de deducción aplicado. Es lo que te va a hacer falta para la casilla 43.
Para el resto del impreso tienes la guía completa del modelo 303, y el checklist de cierre trimestral recoge el orden de repaso antes de presentar. Si estás revisando también el bloque informativo de la página 3, ahí está la casilla 120 y las operaciones no sujetas por localización.
Las referencias de casilla corresponden al modelo 303 vigente en 2026. La numeración del bloque de IVA deducible se ha mantenido estable en los últimos ejercicios, pero conviene contrastarla con el formulario del periodo que estés liquidando.