
Casilla 120 del 303: operaciones no sujetas por localización
Contenido del artículo
- Dónde está y con quién comparte bloque
- No sujeción no es lo mismo que exención
- Qué facturas acaban en la casilla 120
- Servicios a clientes de fuera de la Unión Europea
- Servicios a Canarias, Ceuta y Melilla
- Ventas a distancia no sujetas en España
- Entregas con instalación o montaje en otro Estado miembro
- Lo que NO va en la casilla 120
- Si no cambia el resultado, ¿por qué importa?
- Cómo cazarlas al revisar el trimestre
- Una nota sobre la casilla 122, que está justo debajo
- Antes de dar por buena la casilla 120
La casilla 120 recoge el importe de las operaciones que no están sujetas al IVA español porque las reglas de localización las sitúan fuera del territorio de aplicación del impuesto.
Lo primero que conviene saber, porque quita un miedo habitual: no afecta al resultado de la autoliquidación. Es informativa. Rellenarla no te hace pagar más ni menos. Dejarla vacía cuando toca tampoco te sale a cuenta, porque es información que la Agencia Tributaria cruza con otras fuentes.
Dónde está y con quién comparte bloque
Está en la página 3, en el apartado de Información adicional, rodeada de casillas que se le parecen mucho:
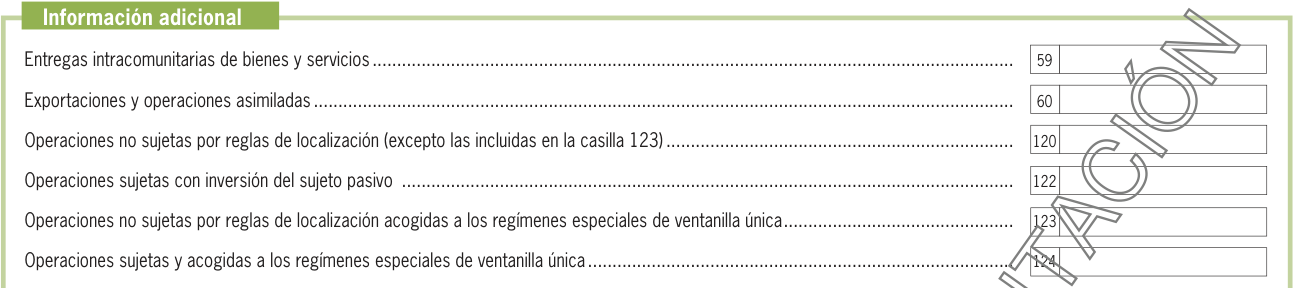
El propio impreso escribe la excepción en el enunciado: «excepto las incluidas en la casilla 123». Y esa no es la única vecina con la que se confunde.
No sujeción no es lo mismo que exención
Esta distinción es la que ordena todo el bloque, y es donde se cometen los errores.
- Una operación exenta sí está sujeta al IVA español, pero la ley la libera de tributar. Ejemplo: una entrega intracomunitaria de bienes.
- Una operación no sujeta ni siquiera entra en el ámbito del impuesto español, porque las reglas de localización la sitúan en otro sitio. Ejemplo: un servicio prestado a una empresa establecida fuera de la UE.
Las dos salen sin IVA en la factura, y por eso se mezclan.
Ahora bien, y esto conviene decirlo porque es la razón de que el bloque despiste: el impreso no separa las casillas por esa naturaleza. La casilla 59 mete en el mismo saco dos cosas distintas —las entregas intracomunitarias de bienes, que son exentas por el artículo 25, y las prestaciones de servicios intracomunitarias, que son no sujetas por localización—, porque lo que tienen en común es otra cosa: que van al modelo 349.
| Casilla | Qué recoge | Naturaleza | ¿Al 349? |
|---|---|---|---|
| 59 | Entregas de bienes y servicios a la UE | Bienes exentos, servicios no sujetos | Sí |
| 60 | Exportaciones y asimiladas | Exenta | No |
| 120 | Resto de no sujetas por localización | No sujeta | No |
| 123 | No sujetas por localización con ventanilla única | No sujeta | No |
Así que el criterio útil para clasificar no es preguntarse si algo es exento o no sujeto, sino dónde está la contraparte y qué le estás vendiendo.
Qué facturas acaban en la casilla 120
Las reglas de localización de los servicios están en los artículos 69 y 70 de la Ley 37/1992 del IVA. Estas son las situaciones que llegan de verdad a un despacho:
Servicios a clientes de fuera de la Unión Europea
Prestas un servicio a una empresa establecida fuera de la UE. Por la regla general, el servicio se localiza donde está el destinatario, así que no se localiza en España: factura sin IVA, y el importe a la casilla 120.
Servicios a Canarias, Ceuta y Melilla
Aquí está el caso que más se falla, porque el cliente es español pero el territorio no está en el ámbito del IVA.
Y tiene una vuelta de tuerca: al mismo cliente canario, los bienes y los servicios no van a la misma casilla.
| Le vendes… | Qué es | Casilla |
|---|---|---|
| Bienes enviados a Canarias | Exportación exenta (artículo 21) | 60 |
| Servicios prestados a Canarias | No sujeto por localización | 120 |
Si tienes un cliente en Las Palmas al que facturas producto y horas, esa factura se reparte entre dos casillas distintas. No es un detalle menor si el volumen es apreciable.
Ventas a distancia no sujetas en España
Ventas a distancia intracomunitarias de bienes y ventas a distancia de bienes importados que, por superar umbrales o por la opción elegida, no quedan sujetas en el territorio español. Salvo que estés acogido a ventanilla única, en cuyo caso van a la 123.
Entregas con instalación o montaje en otro Estado miembro
Cuando entregas un bien que se instala o monta en otro país de la UE y la operación se localiza allí.
Lo que NO va en la casilla 120
Tres confusiones frecuentes, y las tres tienen su propia casilla:
Las entregas intracomunitarias y los servicios B2B a empresas de la UE van a la 59, no a la 120. Son exentas, no no sujetas, y además hay que declararlas en el modelo 349.
Las exportaciones de bienes van a la 60. Aunque el destino esté fuera de la UE, la mercancía que sale se declara como exportación exenta, no como no sujeta.
Lo acogido a ventanilla única va a la 123. Si estás en el régimen de la Unión o el exterior (OSS), esas operaciones se declaran ahí y no en la 120. Lo dice el propio enunciado del impreso.
Sobre el modelo 349. Lo que va a la casilla 120 no se declara en el 349. El 349 recoge operaciones intracomunitarias, y lo de la 120 justamente no lo es. Si una factura te lleva al 349, es que iba a la 59, no a la 120.
Si no cambia el resultado, ¿por qué importa?
Es la pregunta razonable, y tiene respuesta práctica.
Estas casillas no calculan la cuota, pero describen tu actividad, y esa descripción tiene que ser coherente con lo que declaras en otros sitios. Los puntos donde se nota una incoherencia son estos:
Con el modelo 349. Si una operación aparece en el 349 pero no la has recogido en la casilla 59, o al revés, hay una discrepancia entre dos declaraciones del mismo periodo. Y si la has metido en la 120 cuando era intracomunitaria, tienes las dos cosas mal a la vez: casilla equivocada en el 303 y una operación que falta en el 349.
Con el resumen anual. Los importes informativos de los cuatro trimestres tienen que cuadrar con lo que se declare en el modelo 390, si estás obligado a presentarlo. Un trimestre con la casilla en blanco y una facturación al extranjero que sí consta en la contabilidad es una diferencia que aparece al cerrar el año.
Con tu propia contabilidad. Facturas sin IVA que no están en ninguna casilla informativa es lo mismo que decir que no existen. Cuando alguien revise el ejercicio —tú, un cliente nuevo o una inspección— la pregunta será por qué.
Dicho de otro modo: rellenarla no cuesta nada y no rellenarla no ahorra nada. Lo único que hace es dejar un cabo suelto.
Cómo cazarlas al revisar el trimestre
El atajo práctico es filtrar las facturas emitidas sin IVA y clasificarlas una a una:
- ¿Cliente en otro país de la UE? → casilla 59, y al 349.
- ¿Mercancía que sale del territorio de aplicación del IVA, Canarias, Ceuta y Melilla incluidas? → casilla 60.
- ¿Servicio a un cliente fuera del ámbito del IVA español? → casilla 120.
- ¿Estás en ventanilla única y la operación va por ahí? → casilla 123.
- ¿Factura española sin IVA por inversión del sujeto pasivo? → casilla 122.
Si una factura no encaja en ninguna de las cinco, probablemente el problema no es la casilla: es que no debería haber salido sin IVA.
Una nota sobre la casilla 122, que está justo debajo
En el mismo bloque verás la casilla 122, «operaciones sujetas con inversión del sujeto pasivo». Es la cara vendedora de la misma moneda: recoge lo que tú facturas con inversión del sujeto pasivo, cuando el que declara el IVA es tu cliente.
No la confundas con la casilla 12, que es la cara compradora y sí afecta al resultado. Lo tienes desarrollado en el artículo sobre la casilla 12 y la inversión del sujeto pasivo.
Antes de dar por buena la casilla 120
- Separa lo exento de lo no sujeto. Intracomunitario y exportación tienen casilla propia, la 59 y la 60.
- Con Canarias, Ceuta y Melilla, separa bienes de servicios. Los bienes son exportación (casilla 60); los servicios, no sujetos (casilla 120).
- Comprueba si estás en ventanilla única. Si lo estás, esas operaciones van a la 123 y no aquí.
- Verifica que la factura no lleva IVA y que menciona el motivo de la no sujeción.
- Contrasta con el 349. Si una operación está en los dos sitios, una de las dos está mal.
Para el resto del impreso tienes la guía completa del modelo 303, y para lo que sí es intracomunitario, la guía del modelo 349. El checklist de cierre trimestral recoge el orden de repaso antes de presentar.
Las referencias de casilla corresponden al modelo 303 vigente en 2026. La numeración de las casillas de información adicional se ha ampliado en los últimos ejercicios, así que conviene contrastarla con el formulario del periodo que estés liquidando.